LINKARFAKTA.COM — Harga rumah di Yogyakarta terus naik, sementara UMK Kota Yogyakarta 2026 hanya Rp2.827.593. Banyak pekerja merasa mustahil membeli rumah dengan penghasilan sebesar itu. Padahal, dengan perhitungan yang tepat dan pemahaman skema pembiayaan yang ada, membeli rumah tetap bisa direncanakan secara bertahap.
Kunci utamanya bukan mengejar cicilan paling murah, melainkan menghitung kemampuan bayar sendiri, menyiapkan dana awal, dan memilih jenis rumah yang benar-benar sesuai kondisi keuangan.
1. Mulai dari Gaji, Bukan dari Harga Rumah
Kesalahan paling umum adalah melihat harga rumah dulu, baru memaksakan keuangan agar bisa mengikuti cicilannya. Dengan UMK Kota Yogyakarta 2026 sebesar Rp2.827.593, hitung dulu berapa bagian yang benar-benar tersisa setelah kebutuhan sehari-hari.
Kalau mengalokasikan sekitar 30 persen penghasilan untuk cicilan sesuai patokan konservatif OJK, nilainya sekitar Rp848 ribu per bulan. Angka itu jadi batas maksimal cicilan rumah. Tapi kalau setelah dihitung kamu hanya nyaman mengalokasikan Rp700 ribu, pakai angka itu. Jangan paksakan Rp1 juta.
2. Tentukan Cicilan Maksimal yang Tidak Mengganggu Hidup
Kalau kamu masih bayar kos, membantu keluarga, atau punya cicilan lain, kemampuan KPR otomatis lebih kecil. Sebaliknya, kalau pengeluaran rutin rendah dan tabungan darurat sudah ada, ruang cicilan bisa lebih besar.
Bank juga punya analisis sendiri saat kamu mengajukan KPR. Jadi jangan cuma hitung berapa cicilan yang bisa disetujui bank, tapi hitung juga berapa cicilan yang masih membuatmu bisa hidup nyaman sampai akhir bulan.
3. Cek Apakah Rumah Subsidi Bisa Jadi Pilihan
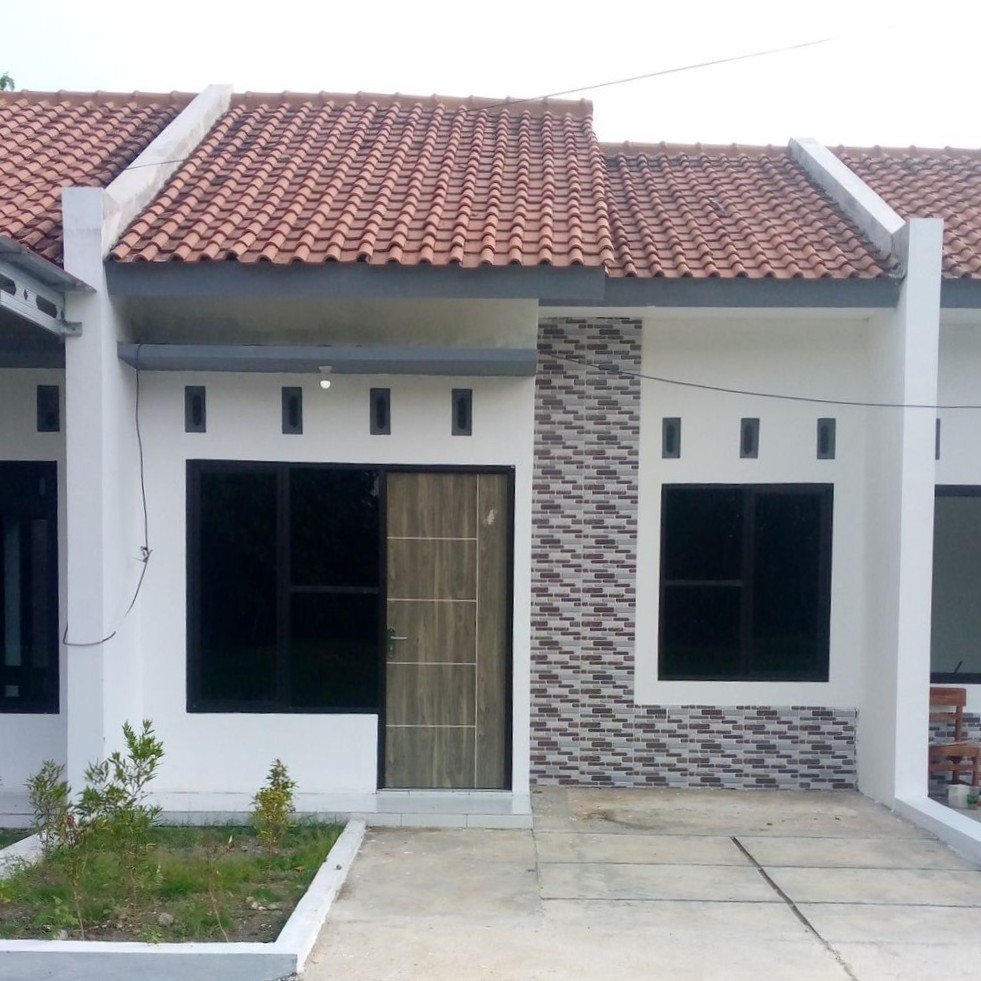
Dengan penghasilan sekitar Rp2,8 juta, rumah subsidi layak dipertimbangkan. Salah satu skema yang tersedia adalah KPR Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). BP Tapera menetapkan suku bunga tetap 5 persen selama tenor, jangka waktu maksimal 20 tahun, dan uang muka mulai 1 persen dari harga rumah.
Ketentuan itu tetap disertai persyaratan dan analisis kredit dari bank penyalur. Untuk wilayah Jawa di luar Jakarta, Bogor, Depok, Tangerang, dan Bekasi, batas penghasilan masyarakat berpenghasilan rendah perlu diperiksa sesuai ketentuan terbaru. Jangan simpulkan gaji UMR otomatis bikin kamu pasti dapat rumah subsidi, karena ada syarat lain seperti status kepemilikan rumah dan riwayat penerimaan subsidi perumahan.
4. Tentukan Harga Rumah dari Kemampuan Cicilan
Setelah tahu kemampuan cicilan dan pilihan pembiayaan, baru tentukan kisaran harga rumah. Misalnya kemampuanmu di Rp700 ribu sampai Rp800 ribu per bulan, jangan langsung cari rumah Rp500 juta hanya karena tenor KPR bisa dibuat panjang.
Minta simulasi cicilan dari bank atau pengembang untuk beberapa harga rumah. Bandingkan tenor 10, 15, dan 20 tahun untuk melihat selisih cicilan bulanannya. Pada 2026, ketentuan terbaru pemerintah menetapkan batas harga rumah umum tapak untuk wilayah Jawa di luar Jabodetabek sebesar Rp166 juta. Lokasi juga menentukan, karena rumah yang cicilannya murah bisa tetap membebani kalau jaraknya terlalu jauh dari tempat kerja.
5. Tambah Penghasilan, Bukan Cuma Pangkas Pengeluaran
Kalau penghasilan utama masih setara UMK Kota Yogyakarta, menabung untuk rumah terasa berat kalau hanya mengandalkan sisa gaji. Selain mengatur pengeluaran, cari cara menambah penghasilan.
Mulai dari hal sederhana seperti mengevaluasi langganan yang jarang dipakai, mencari pekerjaan sampingan, atau memanfaatkan keterampilan yang bisa menghasilkan uang tambahan. Selisih dari penghasilan tambahan ini bisa langsung dialokasikan ke tabungan rumah.
Membeli rumah dengan gaji UMR Jogja memang butuh kesabaran dan perhitungan matang. Yang penting, mulai dari angka yang realistis, bukan dari harga rumah yang di luar jangkauan.